November 26, 2014

VietinBank trả gốc và lãi cho bà Thủy... 4.385 đồng

TT - Ngày 24-11, đại diện Ngân hàng (NH) Công thương VN (VietinBank) cho biết sau khi rà soát hồ sơ lưu trữ, NH xác nhận sổ tiết kiệm của khách hàng Lê Thị Bích Thủy hiện được lưu trữ tại kho của VietinBank. 

Hai cuốn sổ tiết kiệm từ năm 1983 của bà Lê Thị Bích Thủy - Ảnh: T.T.D.


Theo quy định về tiền gửi và lãi suất của NH Nhà nước và VietinBank trong từng thời kỳ, VietinBank đã tính toán số tiền gốc (bà Thủy gửi 270 đồng vào năm 1983) và lãi của khoản tiền gửi tiết kiệm của bà Thủy tính đến thời điểm 30-11-2014 là 4.385 đồng.

Theo đại diện VietinBank, con số này dựa trên cách tính tiền gốc và lãi suất trong từng thời kỳ. Theo đó, tiền gốc được đổi theo tỉ lệ quy định tại từng thời kỳ theo thông tư 08-NH/TT của NH Nhà nước, còn tiền lãi được hưởng lãi suất tiền gửi tiết kiệm của NH trong từng thời kỳ theo quy định của Nhà nước.

VietinBank cũng cho biết để tạo điều kiện thuận lợi cho khách hàng trong việc giao dịch nhận lại số tiền gửi tiết kiệm, VietinBank chỉ định chi nhánh 7 thực hiện chi trả cho khách hàng khoản tiền gửi tiết kiệm. Đây cũng là chi nhánh NH mà bà Thủy từng đến thực hiện tất toán nhưng không thành công.

Ngày 24-11, bà Lê Thị Bích Thủy, chủ nhân của sổ tiết kiệm gửi từ năm 1983, cho biết đã nhận được thông báo của VietinBank về việc tất toán sổ tiết kiệm của bà cũng như số tiền lãi phải trả. Tuy số tiền nhận được khá thấp nhưng bà Thủy cho biết vẫn sẽ đến NH làm thủ tục.

Theo ông Nguyễn Hoàng Minh - phó giám đốc NH Nhà nước chi nhánh TP.HCM, những khoản tiền gửi lâu năm trước đây chủ yếu là tiền gửi không có kỳ hạn nên lãi suất không cao.

Nhận xét về lãi suất tiền gửi của bà Thủy, ông Minh cho biết trừ những năm 1990 lãi suất có tăng cao, còn lại lãi suất tiền gửi về sau điều chỉnh theo lạm phát. Hiện NH Nhà nước chỉ quy định mức trần lãi suất tiền gửi VND kỳ hạn trên 1 tháng đến dưới 6 tháng là 5,5%/năm, còn lãi suất tiền gửi không kỳ hạn hoặc có kỳ hạn dưới 1 tháng thì tùy NH áp dụng, miễn là không quá 1%/năm.

Ông Minh cũng cho biết NH Nhà nước tiếp tục nhận được nhiều trường hợp có khoản tiền gửi tiết kiệm lâu năm như của bà Thủy gửi về nhờ giải quyết. “Nhiệm vụ của NH Nhà nước là phải xử lý tất toán, chi trả đúng, đảm bảo quyền lợi cho người gửi tiền” - ông Minh nói.

Ngã ngửa khi nhận lãi tiết kiệm!

TT - Liên quan đến câu chuyện “tiền tiết kiệm bốc hơi sau 30 năm”, ngày 7-11 Tuổi Trẻ tiếp tục nhận được nhiều chia sẻ của bạn đọc cũng đang giữ những sổ tiết kiệm gửi những năm 1980. 

Ông Quãng Văn Hai (Bình Thạnh, TP.HCM) gửi tiết kiệm 1.800 đồng tháng 11-1975, đến năm 2000 số tiền nhận lại là 23.562 đồng. Trong ảnh: thông báo mời lãnh tiền tiết kiệm của NH Công thương VN chi nhánh 3 gửi cho ông Hai - Ảnh: Hữu Khoa

Do đồng tiền mất giá, người gửi tiết kiệm lại không đến điều chỉnh một thời gian dài dẫn đến giá trị cuốn sổ tiết kiệm giảm dần theo thời gian

Phần lớn đều cho biết họ khá băn khoăn về cách tính lãi của ngân hàng (NH).

Kể câu chuyện của cha mình là ông Quãng Văn Hai, anh Quãng Hùng Minh (ngụ quận Bình Thạnh, TP.HCM) cho hay năm 2001, sau khi “gõ cửa” nhiều nơi, gia đình ông được hướng dẫn đến NH Công thương VN (VietinBank) chi nhánh 3, TP.HCM sẽ là đơn vị chi trả cho khoản tiết kiệm có số dư gửi là 1.800 đồng vào ngày 8-11-1975 do ba anh Minh đứng tên.

Trong thông báo mời đến lãnh tiền tiết kiệm, VietinBank chi nhánh 3 cho biết số dư tài khoản tiết kiệm của ba anh Minh tới ngày 31-12-2000 là 23.562 đồng. Đây là số tiền được tính dựa trên lãi qua từng thời kỳ đổi tiền và lãi suất thay đổi theo thời kỳ.

“Nhận giấy mời lãnh tiền mà nhà tôi ngã ngửa. Tiền lời không đủ tiền xe lên NH lãnh tiền nên ba tôi cũng bỏ luôn. Đến giờ tôi vẫn giữ tờ giấy báo làm kỷ niệm” - anh Minh nói.

Cảm thông câu chuyện của bà Bích Thủy, bạn đọc Khang Minh cũng cho biết trong gia đình có hai cuốn sổ tiết kiệm gửi trong giai đoạn từ năm 1979-1985 nên rất hiểu rõ giá trị số tiền lúc đó.

“Có một chuyện rất vui là cuối năm 1980 tôi trúng thưởng... 1 đồng. Cả tổ tôi 15 người hò reo như vỡ chợ. Số tiền ấy đủ bao chè cho mọi người. Rồi cũng như cô Thủy, mấy mươi năm sau, tôi cầm hai sổ tiết kiệm đến nơi tôi đã gửi tiền, cô thu ngân cũng chỉ nhìn cười... buồn”.

Theo chuyên gia tài chính Đinh Thế Hiển, trước đây phần lớn người dân đi gửi tiền tiết kiệm hay mua các dạng công trái... trong tinh thần đóng góp xây dựng đất nước nên ít ai để ý đến lãi thế nào.

Về nguyên tắc, những sổ tiết kiệm này dù bao năm đi nữa trách nhiệm của NH phải lưu trữ, xác minh hồ sơ, chứng từ để luôn bảo đảm chi trả cho người dân, dù người dân quên 20-30 năm thì vẫn phải cộng dồn lãi suất và tính toán đúng.

Thực tế, do đồng tiền mất giá, người gửi tiết kiệm lại không đến điều chỉnh một thời gian dài dẫn đến giá trị cuốn sổ tiết kiệm giảm dần theo thời gian.

Giám đốc một NH thương mại cũng nhìn nhận nhiều người gửi tiền tiết kiệm trong giai đoạn những năm trước do biến động lịch sử nên cùng với thời gian số tiền bị trượt giá đi đáng kể. Vấn đề là cách chi trả thế nào để người gửi tiền cảm thấy được chia sẻ.

Bạn đọc Khanhnd8... cho biết: “Tôi còn nhớ một NH của Pháp có văn phòng ở phố Tràng Thi, Hà Nội có chi trả tiền tiết kiệm cho một khách hàng VN gửi tiết kiệm từ năm 1953 cách đây vài năm. Số tiền chi trả được tính theo giá lạm phát hằng năm cộng lãi suất của kỳ hạn tương ứng kỳ hạn gửi của khách hằng hằng năm nên sau hơn 50 năm, giá trị của sổ tiết kiệm đó không hề giảm sút”.

Hiện nay, huy động tiền gửi thông qua kênh tiết kiệm là một trong những nghiệp vụ quan trọng của NH, đây cũng là nguồn vốn huy động có vai trò đối với nền kinh tế.

Ông Đinh Thế Hiển cho rằng cùng với đó, sự phát triển thị trường tài chính, mỗi sản phẩm dịch vụ đều có quy định rõ, nên dù người gửi tiền có quên 5 năm hay 10 năm đi nữa thì cũng được đảm bảo lợi ích.

Đại diện HDBank cho biết trong huy động tiền gửi tiết kiệm từ dân cư, NH có rất nhiều sản phẩm tiết kiệm và linh hoạt trong phương thức trả lãi như trả lãi cuối kỳ, trả lãi trước, trả lãi hằng tháng, hằng quý, hằng năm...

Đối với các khoản tiền gửi thông thường, NH sẽ tự động gia hạn thẻ tiết kiệm thêm một kỳ hạn mới theo lãi suất hiện hành tại thời điểm gia hạn nếu khách hàng không có đề nghị gì khác.

Trong suốt thời gian gửi tiết kiệm, nếu NH có thay đổi các quy định, điều khoản liên quan đến khoản tiền gửi tiết kiệm của khách hàng, NH sẽ gửi thông báo cho khách hàng qua nhiều hình thức như thông tin trên website, gửi tin nhắn, gửi thư qua đường bưu điện...

Các chuyên gia kinh tế cũng cho rằng hiện người dân gửi tiền tiết kiệm vào các NH với mục đích chủ yếu là tiết kiệm và sinh lời, lãi suất tiền gửi NH cũng đã được điều chỉnh theo lạm phát, ngày càng sát với biến động thị trường.

“Người tiêu dùng có thể phàn nàn lãi suất thấp nhưng nếu so với lạm phát thì tiền gửi của họ cũng được bảo đảm có lời. Các định chế tài chính thị trường VN đang dần hoàn thiện và NH cạnh tranh nhiều hơn nên trường hợp như bà Thủy sẽ khó xảy ra” - ông Đinh Thế Hiển nhận xét.


Khi nào ngân hàng đóng tài khoản?

Theo các NH, về nguyên tắc, tất cả khoản tiền gửi có giá trị của khách, NH đều duy trì chứ không thể tự tất toán.

Thông thường lãi suất của tài khoản tiết kiệm cao hơn lãi suất của tài khoản gửi thanh toán và người chủ tài khoản không được hưởng dịch vụ thanh toán qua NH như tài khoản tiền gửi thanh toán.

Theo ông Nguyễn Thanh Toại - phó tổng giám đốc NH ACB, những tài khoản tiền gửi thanh toán trong thời gian nhất định theo quy định của NH nếu không có giao dịch sẽ bị đóng và được xem là tài khoản “ngủ”.

Chẳng hạn ở ACB, những tài khoản tiền gửi trong sáu tháng liên tục mà không phát sinh giao dịch, hệ thống sẽ chuyển qua tình trạng “tạm ngừng hoạt động” (inactive).

Tình trạng này kéo dài trên 12 tháng thì hệ thống quản lý sẽ chuyển tài khoản sang chế độ “ngủ” (dormir), tách riêng để dễ kiểm soát, tránh tài khoản bị lạm dụng.

Khi yên vị với chế độ “ngủ”, các tài khoản này sẽ không phát sinh lãi hay bị trừ chi phí gì vì theo quy định của NH, tài khoản phải luôn duy trì mức tối thiểu không dưới 100.000 đồng.

Tiền tiết kiệm "bốc hơi" sau 30 năm!

TT - Sau hơn 30 năm, chủ nhân sổ tiết kiệm số tiền tương đương 2 chỉ vàng quyết định đi lãnh tiền. Tuy nhiên, kết quả bà nhận cuốn sổ không còn đồng nào.

Hai cuốn sổ tiết kiệm từ năm 1983 của bà Lê Thị Bích Thủy - Ảnh: T.T.D.


Đó là câu chuyện lạ lùng của bà Lê Thị Bích Thủy (ngụ Bình Thạnh, TP.HCM) có khoản tiền gửi tại Quỹ tiết kiệm xã hội chủ nghĩa của Ngân hàng Nhà nước VN.

Chưa lấy lãi ngày nào

Năm 1983, theo sự vận động của tổ dân phố nơi sinh sống, bà Thủy gửi tiết kiệm 270 đồng (mệnh giá thời điểm đó) vào Quỹ tiết kiệm chi nhánh Bà Chiểu, địa điểm lãnh tiền tại Kho bạc Nhà nước ở địa chỉ 368 Bạch Đằng, P.14, Q.Bình Thạnh.

Theo sổ tiết kiệm bà Thủy vẫn còn giữ, số tiền gửi này được chia thành hai lần, lần thứ nhất vào ngày 17-9-1983 trị giá 150 đồng và lần gửi thứ hai vào ngày 1-10-1983 là 120 đồng.

Trong trí nhớ của bà Thủy, số tiền này tương đương năm tháng lương của một công chức và đáng giá tiền sinh hoạt nhiều tháng của một gia đình đông người.

“Vào thời điểm đấy, vàng có giá 120-130 đồng/chỉ nên số tiền đó mua được nhiều thứ. Sinh hoạt hằng ngày cho một gia đình 5-6 người chỉ mất 1-2 đồng. Tiêu chuẩn bán gạo mỗi đầu người chỉ có vài đồng/tháng. Lương của một cán bộ phường chỉ tầm 35-45 đồng/tháng” - bà Thủy nói.


Tiền gửi không đủ tiền phí quản lý (!)

Theo quy định của ngân hàng, toàn bộ sổ sách chứng từ ngân hàng đều lưu lại trong 20 năm, thậm chí lâu hơn. Tất cả khoản tiền gửi có giá trị của khách, ngân hàng đều phải giữ lại hết dù khách không giao dịch thời gian dài, không thể tự tất toán. Tuy nhiên, trường hợp số dư tài khoản dưới mức tối thiểu quy định của ngân hàng và không hoạt động trong thời gian dài thì ngân hàng sẽ tự tất toán vì giá trị không đáng là bao. Chẳng hạn thời điểm hiện nay, nhiều ngân hàng quy định số dư tiền gửi hay thẻ thanh toán không dưới 50.000 đồng. Nếu tài khoản dưới mức này thì ngân hàng sẽ thu phí quản lý, ví dụ 20.000-30.000 đồng/tháng. Trong trường hợp đó, do phí quản lý nhiều hơn lãi nhập vào thì đến một lúc nào đó sẽ trừ hết số dư thì tài khoản sẽ về 0 đồng. 


Theo bà Thủy, tại thời điểm đó không có nhiều người muốn gửi tiền nên phường, tổ vận động bà con gửi tiền tiết kiệm, thấp nhất thì 1 đồng, có người chỉ gửi vài chục đồng.

Riêng gia đình bà Thủy kinh doanh nên cũng có đồng ra đồng vào. Cầm cuốn sổ tiết kiệm trên tay, bà Thủy nói nó được bà giữ cẩn thận trong nhiều năm, nhưng chỉ vì nghĩ mình chưa cần đến số tiền này nên bà cũng không tính đến đi rút.

“Hồi đó, nhân viên ngân hàng đi cùng với tổ trưởng tới tận nhà vận động gửi tiền tiết kiệm để ủng hộ xây dựng đất nước” - bà Thủy giải thích. Khoản tiền gửi từ lúc đứa con đầu của bà 6 tuổi, đến nay bà Thủy lên chức bà nội.

Chỉ còn giá trị kỷ niệm (?)

Ngày 8-10-2014, bà Thủy đến cơ sở Bạch Đằng, hiện là Kho bạc Nhà nước Q.Bình Thạnh, để lãnh tiền tiết kiệm theo quy định lúc bà làm sổ tiết kiệm, nhưng nơi đây cho biết kho bạc không còn có nhiệm vụ này nữa mà hướng dẫn qua “Ngân hàng Công thương ở đường Đinh Tiên Hoàng”.

Theo lời chỉ dẫn trên, bà Thủy tìm đến Ngân hàng Sài Gòn Công thương (Saigonbank) trên đường Đinh Tiên Hoàng, Q.Bình Thạnh. Nhân viên ở đây cho biết đúng là trụ sở trước đây của quỹ tiết kiệm nhưng của Ngân hàng Nông nghiệp và phát triển nông thôn.

Sau nhiều biến chuyển, Saigonbank chi nhánh Bà Chiểu chỉ tiếp nhận trụ sở, còn quỹ tiết kiệm, nơi bà Thủy gửi tiền, được chuyển về Ngân hàng Công thương (VietinBank) chi nhánh 7 có phòng giao dịch trên đường Phan Đăng Lưu, Q.Bình Thạnh.

Chiều 4-11, bà Thủy đến VietinBank chi nhánh 7 để biết số phận của cuốn sổ tiết kiệm. Tiếp nhận cuốn sổ, cô giao dịch viên khá bất ngờ vì “chưa thấy bao giờ”.

Dù ngả màu vàng nhưng nội dung ghi rõ là sổ tiết kiệm không kỳ hạn có lãi và có thưởng. Quy định cũng ghi rõ số tiền gửi ít nhất là 1 đồng, vì vậy số tiền bà Thủy gửi thời điểm đó chắc chắn khá lớn.

Trong phần quy định tiền lãi, tiền thưởng ghi: cuối mỗi năm quỹ tiết kiệm tính lãi và nhập vào vốn của người gửi tiền. Trong khoảng thời gian từ tháng một đến tháng ba năm sau, người gửi cần đem sổ tiết kiệm đến nơi gửi tiền để quỹ tiết kiệm ghi nhập lãi vào vốn.

Đại diện chi nhánh ngân hàng thừa nhận “tại chi nhánh này đã tiếp nhận nhiều trường hợp gửi tiền ngân hàng lâu năm quay lại làm thủ tục, nhưng cũ như trường hợp bà Thủy thì chưa có!”.

Bà Thủy kể: “Cô nhân viên giải thích do năm 1985 Nhà nước có thực hiện đổi tiền theo tỉ giá 10 đồng tiền cũ bằng 1 đồng tiền mới, nên khoản tiền 270 đồng của tôi còn 27 đồng, không phát sinh lãi gì. Vì số tiền này thấp hơn tiền duy trì tài khoản theo quy định nên khoản tiền trong sổ bị trừ còn 0 đồng. Sổ hiện chỉ còn có giá trị làm kỷ niệm”. 

Theo đại diện phòng giao dịch VietinBank chi nhánh 7, thỉnh thoảng ngân hàng cũng nhận được sổ tiết kiệm cũ, nhưng cuốn sổ này chưa thấy bao giờ.

Những tài khoản giao dịch tại chi nhánh ngân hàng đều được lưu giữ thông tin và có thể tra cứu trên hệ thống.

Trường hợp hơn mười năm, người gửi tiền quay lại rút tiền cũng có, ngân hàng cũng tìm ra được nhưng số tiền chỉ còn vài chục ngàn đồng do lạm phát quá cao, lãi suất thấp nên giá trị đồng tiền giảm.

“Tiền của khách hàng gửi ngân hàng phải trả là điều hiển nhiên, nhưng thực tế có rất nhiều tài khoản ban đầu cũng có thể vài trăm ngàn, nhưng cùng thời gian số tiền đó không còn là bao, sau đó người gửi cũng bỏ luôn” - vị đại diện cho biết.

Lúng túng chi trả

Tháng 10-2010, Ngân hàng Nhà nước có hướng dẫn việc chi trả đối với các khoản tiền gửi tiết kiệm của dân cư trong khoảng thời gian từ năm 1983-1985.

Trong văn bản hướng dẫn, Ngân hàng Nhà nước có lưu ý đây là khoảng thời gian diễn ra sự kiện phát hành đồng tiền ngân hàng mới, thu đổi tiền ngân hàng cũ với quy định 10 đồng tiền cũ đổi được 1 đồng tiền mới.

Tuy nhiên, để đảm bảo quyền lợi cho người có tiền gửi tiết kiệm, việc quy đổi sẽ được chia theo giai đoạn, trong đó tiền gửi từ ngày 1-6-1981 đến 31-12-1984 được quy đổi theo tỉ lệ 6 đồng cũ bằng 1 đồng mới. Như vậy, khoản tiền gửi của bà Thủy sẽ là 45 đồng chứ không phải 27 đồng như nhân viên ngân hàng nói.

Ngân hàng Nhà nước thừa nhận trên thực tế trường hợp gửi tiền tiết kiệm lâu năm là không ít.

Với khoản tiền gửi tiết kiệm từ trước khi hệ thống ngân hàng VN chuyển cơ chế hoạt động từ một cấp sang hai cấp, việc thực hiện chính sách tiết kiệm có nhiều thay đổi nên nhiều tổ chức tín dụng còn lúng túng, chưa thống nhất trong việc chi trả cho khách hàng.

November 24, 2014

Thông tư 36: Điểm danh những khoản đầu tư trên 5% của ngân hàng tại TCTD khác

Vietcombank hiện đang sở hữu cổ phần của 5 ngân hàng và công ty tài chính khác, 4 trong số này sở hữu trên 5%

Điều 20 của Thông tư 36 đã có những giới hạn về việc ngân hàng thương mại mua, nắm giữ cổ phiếu của các tổ chức tín dụng (TCTD) khác. Theo đó, ngân hàng thương mại chỉ được nắm giữ cổ phiếu của tối đa không quá 2 TCTD khác, trừ trường hợp TCTD khác là công ty con của ngân hàng đó.

Bên cạnh đó, tỷ lệ nắm giữ tại TCTD khác phải dưới 5% vốn cổ phần có quyền biểu quyết của TCTD khác đó và không được cử người tham gia hội đồng trị quản trị của TCTD mà ngân hàng mua mua cổ phần, trừ trường hợp TCTD đó là công ty con của ngân hàng hoặc ngân hàng thương mại tham gia tái cơ cấu, xử lý TCTD yếu kém theo chỉ định của Ngân hàng Nhà nước.

Các trường hợp ngoại lệ được thực hiện khi việc mua, nắm giữ cổ phiếu nhằm tái cơ cấu, hỗ trợ tài chính cho TCTD gặp khó khăn và được Ngân hàng nhà nước chấp thuận hoặc được Ngân hàng nhà nước chỉ định theo quy định của pháp luật.

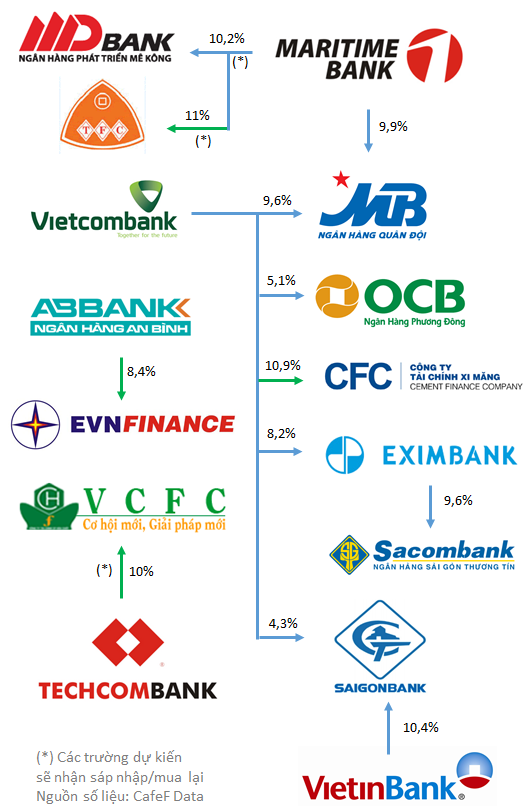
Hiện tại, có một số trường hợp ngân hàng thương mại đang sở hữu trên 5% cổ phần của các ngân hàng, công ty tài chính cũng như sở hữu cổ phần của nhiều hơn 2 TCTD.

Ngân hàng Ngoại thương Việt Nam – Vietcombank hiện đang sở hữu cổ phần tại ít nhất 5 TCTD gồm Ngân hàng Quân Đội (MB), Ngân hàng Phương Đông (OCB), Eximbank, Saigonbank và Công ty Tài chính Xi măng. Trong số này, chỉ có Saigonbank là sở hữu dưới 5% (xem biểu đồ phía dưới).

Ngân hàng Hàng Hải - Maritime Bank hiện đang đầu tư vào MB (9,9%), MDBank (10,2%) và Tài chính Dệt may (11%). Hiện Maritime Bank đã được Ngân hàng nhà nước chấp thuận mua lại Công ty Tài chính Dệt may và MDBank thì có chủ trương sáp nhập vào Maritime Bank.

Không tính việc các ngân hàng thương mại góp vốn vào các ngân hàng liên doanh thì một số trường hợp sở hữu trên mức 5% còn có Vietinbank sở hữu 10,4% Saigonbank, ABBank sở hữu 8,4% EVN Finance và Techcombank sở hữu 10% Tài chính Hóa chất.

Hiện nhiều ngân hàng đã và đang tìm mua lại các công ty tài chính như Techcombank mua lại Tài chính Hóa Chất (VCFC), VPBank mua Tài chính Than Khoáng sản, HDBank mua công ty tài chính SGVF, SHB mua công ty Tài chính Vinaconex Viettel…

Thông tư 36 có hiệu lực từ 1/2/2015, do vậy các ngân hàng chỉ có hơn 2 tháng để thực hiện các điều chỉnh theo các quy định của thông tư này.


November 10, 2014

Những bài học làm giàu Robert Kiyosaki

Của Robert Kiyosaki - Theo Doanh Nhân Saigon – 8 Nov 2014

Robert Kiyosaki Toru là một nhà đầu tư, doanh nhân người Mỹ. Ông là tác giả chuyên viết sách về phát triển con người, diễn giả tạo động lực, và cũng là nhà bình luận tài chính.

(Trích cuốn “Rich Dad Poor Dad”, trong đó Robert Kiyosaki Toru chia sẻ tư tưởng và những bài học làm giàu của người giàu).

Tác giả cổ vũ cho việc làm giàu và cho rằng nhiều người trong xã hội – những người làm thuê – đã bỏ qua cơ hội làm giàu cho chính bản thân mình.

Cuốn sách liên tục nằm trong danh sách “sách bán chạy” và tạo ra một trào lưu làm giàu.

Tuy vậy, cũng có rất nhiều người phản đối quan điểm của tác giả về những người chọn cách sống không làm giàu – những người mà tác giả cho rằng bị rơi vào vòng luẩn quẩn của tiền bạc.

Robert Kiyosaki Toru có hai người cha. Một người cha ruột và một người là cha nuôi. Cha nuôi của ông là cha của Mike, một người bạn thân của ông.

Hai người cha đều thành công trong lĩnh vực của mình. Họ cùng có tính cách mạnh mẽ, và có ảnh hưởng đến người khác. Nhưng cả hai khác nhau hoàn toàn về những gì liên quan đến tiền.

Trong khi cha ruột cho rằng “sự đam mê tiền bạc là nguồn gốc của những điều xấu xa” và không quan tâm đến tiền, cha nuôi lại nghĩ rằng “thiếu hụt tiền bạc mới là nguồn gốc của những điều xấu” và cho rằng tiền chính là quyền lực.

Nguồn thu nhập chính yếu của cha ruột là từ công việc. Sau khi trả thuế và chi trả các hóa đơn đúng hạn, ông tiết kiệm để tích lũy.

Người cha nuôi kiếm rất nhiều tiền từ các khoản đầu tư, và luôn chi trả các hóa đơn sau cùng.

Câu nói cửa miệng của người cha ruột là “Tôi không có khả năng mua món đồ này”, trong khi đó người cha giàu tự hỏi mình “Làm sao để tôi có thể mua được món đồ này”.

Người cha ruột – vốn là người học giỏi và có bằng tiến sĩ – luôn khuyên nhủ tác giả cố gắng học giỏi, lấy bằng về luật, kế toán hay thạc sĩ quản trị kinh doanh để có thể kiếm công việc tốt, lương cao.

Người cha nuôi – vốn chưa học xong lớp 8 – khuyến khích tác giả học để thông minh hơn về tài chính, biết cách vận hành của tiền bạc, để biết cách bắt tiền bạc làm việc cho mình và để trở nên giàu có.

Tác giả gọi người cha ruột là cha nghèo, cha nuôi là cha giàu.

Vào năm 9 tuổi, tác giả đã quyết định học về tiền bạc, học những cách làm giàu từ người cha giàu.

Và đây là những bài học mà ông đã rút ra được từ quá trình này:

Bài học thứ nhất: Người giàu không làm việc để kiếm tiền, họ bắt tiền làm việc cho họ.

Người cha giàu nhận dạy tác giả làm giàu bằng cách thuê tác giả làm việc vào các chiều thứ Bảy với giá 10 xu một giờ – một mức giá khá thấp vào năm 1956.

Sau một thời gian làm việc cực nhọc, tác giả đã gặp cha giàu để đòi tăng lương. Sự ấm ức của tác giả vì cho rằng bị trả mức lương thấp được cha giàu ví như những cú xô đẩy của cuộc đời.

Theo cha giàu thì cuộc đời luôn xô đẩy chúng ta. Một số người sẽ bỏ cuộc, một số sẽ chiến đấu lại sự xô đẩy đó bằng cách “gây chiến” với ông chủ, với công việc hay thậm chí với vợ/chồng mình, chỉ một số rút ra những bài học từ cuộc đời và tiếp tục tiến về phía trước.

Tiếp đó, cha giàu dạy cho tác giả bài học về người nghèo và tiền. Người nghèo suốt đời làm việc vì tiền bạc mà không biết rõ mình làm việc vì mục đích gì. Và khi người nghèo kiếm ra nhiều tiền thì họ lại mắc nợ nhiều hơn.

Người nghèo bị kiểm soát bởi hai cảm xúc sợ hãi và sự khát khao. Sự sợ hãi không có tiền bắt họ phải làm việc và khi nhận được lương thì họ lại mong muốn những thứ mà họ có thể mua được, và khi đó cuộc đời của họ bị “bẫy” vào một vòng luẩn quẩn: thúc dậy, đi làm, trả hóa đơn, rồi thức dậy, đi làm và trả hóa đơn. Cứ thế vòng luẩn quẩn buộc chặt thời gian và tâm trí của người nghèo.

Ngược lại, người giàu không làm việc để kiếm tiền mà bắt tiền làm việc cho mình.

Với mong muốn học những bài học của người giàu, tác giả đã đồng ý làm việc không nhận lương cho cha giàu.

Sau vài tuần, được cha giàu đề nghị mức lương cao không tưởng, tác giả vẫn giữ nguyên ý định làm việc để học cách làm giàu, chứ không phải làm việc để kiếm tiền như cha nghèo và nhiều người khác đang làm.

Bài học quý giá tác giả học được từ cha giàu: luôn suy nghĩ, quan sát để tìm ra những cơ hội làm ra tiền vốn luôn hiện hữu chung quanh chúng ta. Tuy vậy, nhiều người nghèo không nhìn thấy những cơ hội này bởi vì họ đang bận rộn và quan tâm đến việc kiếm tiền, và sự đảm bảo trong công việc.

Áp dụng bài học này, tác giả đã nhận diện một cơ hội kinh doanh tốt. Tác giả xin lại những cuốn truyện tranh nằm trong kế hoạch hủy bỏ của đại lý truyện tranh với cam kết không được bán lại số truyện tranh này.

Tác giả đưa số truyện tranh vào trong phòng trống của mẹ của Mike, tạo ra một thư viện cho các bạn nhỏ thuê đọc tại chỗ. Chỉ với 10 xu, thay vì mua một cuốn truyện tranh, khách hàng của tác giả có thể đọc 5-6 cuốn. Điều quan trọng là tác giả không phải làm việc, mà thuê chị của Mike quản lý thư viện này. Tác giả và người bạn của mình – Mike – đã kiếm được 9,5 đô la Mỹ một tuần.

Bằng việc kinh doanh nho nhỏ này, tác giả đã trải nghiệm việc làm chủ tình trạng tài chính của mình mà không phụ thuộc vào bất kỳ ông chủ nào. Tác giả học được bài học làm giàu đầu tiên: không phải làm việc để kiếm tiền mà bắt tiền làm việc cho mình.

Bài học thứ hai: Tại sao người giàu phải học về tài chính.

Để làm giàu, chúng ta phải học về tài chính để có kiến thức về tài chính và biết cách chăm sóc, phát triển cây tiền bạc của mình.

Nhiều bài học thực tiễn cho chúng ta thấy rằng việc chúng ta kiếm được bao nhiêu tiền không quan trọng bằng chúng ta giữ được bao nhiêu tiền và làm cho nó sinh sôi nảy nở.

Quy tắc thứ nhất về tài chính của người giàu là chỉ mua tài sản chứ không mua tiêu sản. Tài sản được cha giàu định nghĩa là những thứ tạo ra tiền cho mình. Tiêu sản là những thứ lấy tiền của mình.

Ví dụ: một cái nhà được mua để kinh doanh cho thuê thì nó là tài sản. Cũng cái nhà đó nếu mua để ở thì nó là tiêu sản, vì người mua phải trả tiền lần đầu, và trả góp nhiều lần sau.

Đối với người mới đi làm, mọi thu nhập – lương – của họ được dùng để trang trải các chi phí cho cuộc sống như thuế, tiền thuê nhà, thức ăn, quần áo, giải trí, đi lại. Họ hầu như chưa có tài sản lẫn tiêu sản.

Đối với người trung lưu, thu nhập – chính yếu vẫn là lương – cao hơn, chi phí gồm thuế, tiền thuê nhà, thức ăn, quần áo, giải trí, đi lại, nợ ngân hàng, nợ thẻ tín dụng… Phần dư ra họ mua tiêu sản như nhà, xe và những thứ khác mà họ nghĩ là tài sản.

Những chi phí cuộc sống cộng với nợ do tiêu sản đẻ ra tạo ra một gánh nặng thật sự trên vai những người trung lưu. Khi lương tăng lên, chi phí và gánh nặng tiêu sản của họ cũng tăng lên theo. Họ rơi vào vòng luẩn quẩn: đi làm, nhận lương và trả nợ.

Suốt cuộc đời đi làm của mình, người trung lưu không chỉ nuôi bản thân và gia đình, mà còn “oằn lưng” thực hiện nghĩa vụ đóng thuế cho nhà nước, nuôi ngân hàng qua các khoản lãi, và làm giàu cho những người chủ, cổ đông của công ty.

Người giàu hầu như không có thu nhập từ lương. Thay vào đó, họ có nguồn thu nhập từ các tài sản mà họ đã đầu tư: lợi nhuận từ kinh doanh, tiền cho thuê, cổ tức, trái tức, tiền lãi từ việc bán lại tài sản.

Tổng các khoản thu nhập này cao hơn nhiều so với chi phí của họ. Số tiền chênh lệch họ lại đầu tư vào tài sản, những tài sản họ mới đầu tư lại tiếp tục tạo ra tiền cho họ, và cứ thế, tài sản của họ được sinh sôi nảy nở.

Người giàu chỉ mua tiêu sản, những đồ vật “xa xỉ” sau cùng khi dòng tiền của họ đã phát triển. Khi họ đã cảm thấy mình đủ giàu và có quyền hưởng thụ. Tuy vậy, số tiền mà họ bỏ ra để mua tiêu sản – những phần thưởng cho thành quả – chiếm phần rất nhỏ so với số tiền họ đầu tư vào tài sản.

Bài học thứ ba: Người giàu quan tâm đến việc kinh doanh của chính mình.

Nhiều người nhầm lẫn giữa nghề nghiệp chuyên môn và việc kinh doanh.

Ray Kroc – chủ chuỗi nhà hàng McDonald’s – đã phân biệt rất rõ: bán nhượng quyền kinh doanh hamburger chỉ là công việc chuyên môn của ông, còn việc kinh doanh của ông chính là bất động sản. Những địa điểm được ông chọn để mở cửa hàng McDonald’s luôn là những chỗ “đắc địa” và có giá tăng lên theo thời gian.

Người nghèo và trung lưu thật ra là đang làm công việc chuyên môn, chứ không phải làm kinh doanh. Thật sự thì họ đang làm chuyên môn cho công việc kinh doanh của những ông chủ, và góp phần làm cho ông chủ giàu lên.

Bài học thứ ba của cha giàu: Người giàu phải quan tâm đến việc kinh doanh của chính mình.Tức là phải xây dựng và luôn giữ cho cột tài sản vững chắc. Bất cứ 1 đồng nào được đưa vào tài sản đều phải trở thành một nhân công làm việc cho người giàu.

Những tài sản mà cha giàu và những người giàu khác thường hay sở hữu: những việc kinh doanh có thể được người khác quản lý để sinh lợi mà không cần đến sự có mặt của cha giàu (nếu phải quản lý thì việc kinh doanh trở thành công việc), cổ phiếu, trái phiếu, chứng chỉ quỹ, bất động sản có thể phát sinh thu nhập, bất cứ những thứ gì có giá trị, có thể tăng giá, và đã có sẵn trên thị trường.

Bài học thứ tư: Người giàu thông minh về tài chính và thành lập doanh nghiệp của mình.

Người giàu không cần phải học quá cao, nhưng cần thông minh về tài chính, hiểu rõ 4 lĩnh vực sau:

- Sự hiểu biết về kế toán, tài chính. Đó là khả năng đọc và hiểu những báo cáo tài chính. Khả năng này giúp người giàu nhận biết mặt mạnh, mặt yếu của bất kỳ công ty nào sau khi đọc báo cáo tài chính của nọ.

- Nắm vững các chiến lược đầu tư. Đó là khả năng chọn tài sản có khả năng sinh lợi, ra những quyết định đầu tư khôn ngoan.

- Hiểu rõ về thị trường, về tiếp thị. Người giàu nắm rõ quy luật cung và cầu để nhận diện các cơ hội kinh doanh. Người giàu cần nắm vững kỹ năng về tiếp thị và bán hàng.

- Hiểu biết luật pháp. Người giàu thành lập công ty nhằm đạt những thuận lợi về thuế và bảo vệ tài sản của mình. Người nghèo và trung lưu kiếm tiền, trả thuế rồi mới được dùng tiền. Người giàu – sở hữu công ty – thì kiếm tiền, dùng rồi mới trả thuế.

Bài học thứ năm: Người giàu tạo ra tiền.

Mọi người đều có những tài năng bẩm sinh, tuy vậy rất nhiều người đã không phát huy được tài năng đó bởi vì sự thiếu tự tin vào bản thân và sự sợ hãi.

Người thành công là người không sợ hãi sự thất bại và luôn chủ động tạo ra may mắn cho mình, chứ không thụ động ngồi chờ cơ hội.

Tương tự như vậy, với trí thông minh tài chính, với tinh thần không sợ thất bại, người giàu chủ động tìm cách tạo ra tiền cho mình.

Có hai dạng đầu tư để tạo ra tiền. Dạng thứ nhất là mua sản phẩm đầu tư trọn gói từ công ty trung gian, chẳng hạn như công ty bất động sản, công ty môi giới chứng khoán. Dạng thứ hai là mua từng phần và tự “ráp” lại. Đây là dạng của nhà đầu tư chuyên nghiệp.

Để có thể trở thành nhà đầu tư chuyên nghiệp, ngoài 4 kiến thức chính của thông minh tài chính, người giàu cần phát triển 3 kỹ năng sau đây:

- Tim ra cơ hội mà người khác không nhìn thấy. Ví dụ một cái nhà ọp ẹp, cũ kỹ sẽ không được người bình thường chú ý. Nhưng bạn của tác giả đã nhìn thấy đây là một cơ hội đầu tư tốt vì ngôi nhà cũ này ở trên một miếng đất lớn. Sau khi mua, người này phá sập ngôi nhà, và chia đất thành nhiều lô nhỏ để bán và kiếm được lời.

- Dùng tiền người khác để kinh doanh. Tác giả tìm ra một căn hộ giá khá tốt. Tác giả đặt cọc 1/10 giá mua, và hẹn sẽ trả trong vòng 3 tháng. Chỉ trong vòng 3 ngày, tác giả đã bán lại căn nhà này và kiếm được lợi nhuận lớn trên số vốn nhỏ mà tác giả đã bỏ ra đặt cọc.

- Chỉ tuyển dụng, làm việc với người thông minh. Người giàu không phải người thông minh tuyệt đỉnh. Người giàu trở nên thông minh hơn vì tuyển dụng và làm việc với những người thông minh hơn mình.

Bài học thứ sáu: Người giàu làm việc để học chứ không làm việc để kiếm tiền.

Những người bình thường dựa vào chuyên môn nghề nghiệp và làm việc chăm chỉ để kiếm tiền và thăng tiến trong công việc. Những công việc mà họ tự hào thật ra chỉ đủ giúp họ khỏi phá sản, nhưng sẽ giữ họ trong vòng luẩn quẩn và họ sẽ không bao giờ giàu nếu cứ tiếp tục bám lấy những công việc ổn định đó của mình.

Người giàu, nếu phải làm việc, họ sẽ không làm việc để kiếm tiền, mà họ sẽ nhắm đến những công việc giúp họ học hỏi những kỹ năng cơ bản của thông minh tài chính: kế toán đầu tư, tiếp thị và những hiểu biết về luật kinh doanh, đầu tư cũng như những kỹ năng quản lý tài chính để thành công: quản lý vòng quay tiền mặt, quản lý hệ thống, quản lý nhân sự.

Một trong những kỹ năng đóng vai trò quan trọng trong sự thành công của người giàu là kỹ năng giao tiếp với người khác và kỹ năng bán hàng. Tác giả đã thực hiện đúng việc này. Ông xin vào Marine Corps để học cách lãnh đạo và quản lý một tổ chức, và ông làm việc cho Xerox Corps để học kỹ năng bán hàng.

Bài học thứ bảy: Người giàu phải biết vượt qua được những chướng ngại vật.

Có nhiều người thông minh về tài chính nhưng vẫn không thể làm giàu, và vẫn kẹt trong vòng luẩn quẩn của người làm thuê. Đó là bởi vì họ không vượt qua được 5 cản trở sau:

- Lo sợ bị mất tiền. Nỗ lo sợ bị mất tiền là nỗi lo sợ có thật và hiện hữu trong mỗi chúng ta. Những người quá lo sợ mất tiền chọn việc đi làm thuê để suốt đời kẹt trong vòng luẩn quẩn. Những người lo sợ ít hơn thì chọn lối đầu tư an toàn: học cách cân bằng đầu tư, hoặc chọn những tài sản ít rủi ro như trái phiếu. Chỉ những người can đảm dám chấp nhận rủi ro – đã tính toán trước – với những đầu tư của mình mới có thể làm giàu một cách nhanh chóng.

- Sự hoài nghi. Mỗi chúng ta đều có một chú gà con – hoài nghi và sợ hãi – trong tâm hồn. Chúng kêu lên thảng thốt “trời sắp sập” mỗi khi chúng ta muốn làm một điều gì đó mới, có tính bứt phá. Cha giàu dạy: hãy rán con gà con ấy như ông Sanders đã làm. Ở tuổi 66, ông Sanders đã đi chào bán món gà rán của mình và bị từ chối 1.009 lần cho đến khi ông thành công và trở thành triệu phú.

- Sự lười biếng. Sự lười biếng ngự trị trong mỗi con người chúng ta. Những người trông có vẻ bận rộn thật ra là họ đang lười biếng. Họ đang cố gắng bận rộn để trốn chạy việc quan trọng nào đó. Để chữa bệnh lười biếng trong việc làm giàu, chúng ta cần có một chút lòng tham. Ít lòng tham thì không đủ để chúng ta hành động. Lòng tham quá cao cũng không tốt.

- Thói quen. Những thói quen, chứ không phải giáo dục, quyết định cuộc sống của chúng ta.Người giàu cần phải có những thói quen của người giàu. Thói quen quan trọng của người giàu là trả cho mình đầu tiên, sau đó mới trả cho những người khác. Nhờ áp lực của những chủ nợ, người giàu p hải tìm cách kiếm tiền trả cho họ.

- Tính kiêu ngạo. Sự kiêu ngạo, và tự cho mình biết hết mọi thứ đã làm cho nhiều người mất đi những cơ hội làm giàu.

Bài học thứ tám: Hãy khởi đầu bằng 10 bước.

Bước 1: Hãy xác định một mục tiêu lớn hơn thực tế để giúp mình luôn vượt qua khó khăn và đạt mục tiêu của mình.

Bước 2: Hãy lựa chọn được giàu có vào mỗi ngày. Hãy đầu tư vào việc học trước khi bắt đầu làm giàu.

Bước 3: Luôn giao tiếp và học hỏi. Chọn bạn cẩn thận.

Bước 4: Nắm vững một công thức trước khi học công thức khác.

Bước 5: Hãy trả cho bản thân mình đầu tiên. Trong trường hợp bị áp lực về tài chính, hãy cố gắng tìm cách làm ra tiền mới để trả nợ. Không bao giờ đụng đến tài sản.

Bước 6: Chỉ sử dụng những người môi giới giỏi và trả cho họ xứng đáng.

Bước 7: Luôn quan tâm đến tiền lời từ đầu tư (ROI) và những kết quả khác.

Bước 8: Luôn nhớ tài sản sẽ giúp chúng ta mua được những vật dụng, đồ dùng cao cấp. Hãy mua tài sản trước.

Bước 9: Khi làm việc gì hãy tưởng tượng những anh hùng của lĩnh vực đó. Khi ấy chúng ta sẽ được truyền cảm hứng và cũng thấy công việc trở nên dễ hơn.

Bước 10: Hãy dạy cho người khác, và chúng ta cũng sẽ được học; hãy cho và chúng ta sẽ được nhận lại.